Le Livret Distingo affiche, au 24 juin 2026, un taux promotionnel de 4,50 % brut pendant 3 mois, puis 2 % brut ensuite. Derrière ce taux d’appel se cache l’offre d’épargne de Distingo Bank, la marque grand public de Banque Stellantis France (ex-PSA Banque).
Nous avons regardé en détail ce que vaut réellement ce livret d’épargne : sa rémunération une fois l’impôt déduit, son plafond hors normes, ses frais et la qualité de son service client. Notre avis sur Distingo Bank est globalement positif sur le produit, plus nuancé sur l’expérience.
Distingo Bank en bref — notre verdict
Distingo Bank est la filiale d’épargne en ligne du groupe automobile Stellantis (né de la fusion entre PSA Peugeot Citroën et Fiat Chrysler). Son capital est détenu à parité entre Stellantis Financial Services et Santander Consumer Finance. La banque ne distribue pas de compte courant ni de carte : elle se concentre sur deux produits, le Livret Distingo et le compte à terme.
L’argent que vous y placez sert à financer l’économie réelle, principalement l’achat de véhicules des marques du groupe (Peugeot, Citroën, DS, Opel). Lancé en mars 2013, le Livret Distingo est le produit historique de la marque, régulièrement primé par le Label d’Excellence des Dossiers de l’Épargne.
Distingo Bank — Livret Distingo
Livret bancaire fiscalisé · Banque Stellantis France
7,5
sur 10
Un livret sans risque, sans frais et au plafond géant, taillé pour le surplus d’épargne. Le Livret Distingo joue sa carte sur le taux d’appel de 4,50 % les trois premiers mois et sur un plafond de 10 millions d’euros. Sa limite : un taux standard de 2 % brut, fiscalisé, et un service client jugé inégal par une partie des utilisateurs.
2,00 %
Taux standard brut
4,50 %
Taux promo 3 mois
10 M€
Plafond
0 €
Frais
Recommandé si
- Vos livrets réglementés (Livret A, LDDS, LEP) sont déjà au plafond
- Vous cherchez un placement liquide et garanti pour une somme importante
- Vous voulez profiter du taux boosté sur quelques mois
Pas idéal si
- Votre Livret A ou LEP n’est pas encore rempli (ils sont défiscalisés)
- Vous visez un rendement net élevé sur le long terme
Ouverture 100 % en ligne · dès 10 € · 0 € de frais
Le Livret Distingo : taux, plafond et fonctionnement
Le cœur de l’offre, c’est la rémunération en deux temps. Pour toute première ouverture, le taux promotionnel de 4,50 % brut s’applique pendant 3 mois, dans la limite de 200 000 € de dépôts. Au-delà de cette période et de ce montant, vos sommes basculent sur le taux standard de 2 % brut, susceptible d’évoluer à la hausse comme à la baisse selon la décision de la banque.
Le plafond du Livret Distingo est l’un de ses arguments les plus solides : 10 millions d’euros, sans commune mesure avec les 22 950 € du Livret A. L’ouverture se fait en ligne dès 10 €, et les fonds restent disponibles à tout moment. Un détail technique à connaître : les intérêts sont calculés selon la règle des quinzaines, ce qui signifie qu’un versement ne commence à produire des intérêts que le 1er ou le 16 du mois suivant.
Distingo Bank propose aussi, jusqu’au 29 juin 2026, une prime de bienvenue de 80 € — mais elle n’est versée que si vos avoirs atteignent au moins 40 000 € sur la période définie. Autrement dit, pour un petit épargnant, cette prime reste théorique.
⚠️ Point de vigilance
Le taux de 4,50 % est un taux d’appel réservé aux nouveaux clients et limité à 3 mois. Passé ce délai, c’est le taux standard de 2 % brut qui s’applique, et ce taux n’est pas garanti dans le temps. N’ouvrez pas ce livret en pensant conserver 4,50 % sur la durée : ce n’est pas le cas.
Combien rapporte vraiment le Livret Distingo
Le chiffre affiché et le chiffre encaissé sont deux choses différentes. Le Livret Distingo étant un livret fiscalisé, ses intérêts subissent la flat tax. Faisons le calcul sur une première année complète, le scénario le plus représentatif.
Sur 10 000 € placés, vous touchez 3 mois à 4,50 % (soit 112,50 €) puis 9 mois à 2 % (soit 150 €), pour un total de 262,50 € bruts. Après la flat tax de 31,4 % en vigueur en 2026, il vous reste environ 180 € nets. À titre de comparaison, un Livret A à 1,5 %, totalement défiscalisé, rapporterait 150 € nets sur la même somme — mais lui est plafonné, là où Distingo accepte des montants bien supérieurs.
En douze ans à suivre les livrets boostés, j’observe toujours le même mécanisme : le taux d’appel attire, puis le taux standard reprend la main. Sur le Livret Distingo, si vous laissez votre argent une année pleine, le 4,50 % se dilue à 2,625 % brut en moyenne, soit environ 1,80 % net après la flat tax. C’est correct pour de la trésorerie disponible, mais ce n’est pas un placement de fond de portefeuille. Mon réflexe : profiter du taux promo, puis réévaluer au bout de trois mois.
Frais et sécurité des dépôts
Sur le terrain des frais, le Livret Distingo est irréprochable : aucun frais d’ouverture, de versement, de gestion ni de clôture. C’est la norme sur les livrets, mais elle est ici clairement respectée. Vous gardez la main sur votre argent en permanence, avec des virements entrants et sortants gratuits.
Côté sécurité, Distingo Bank est l’enseigne d’un établissement de crédit agréé en France. Vos dépôts bénéficient donc de la garantie du Fonds de Garantie des Dépôts et de Résolution (FGDR). C’est un point crucial pour un livret au plafond de 10 millions d’euros : la garantie ne couvre que 100 000 € par client et par établissement.
Garantie des dépôts. Les sommes déposées sur le Livret Distingo sont garanties par le FGDR à hauteur de 100 000 € par déposant et par établissement. Au-delà de ce seuil, la fraction excédentaire n’est pas couverte : si vous placez une somme très importante, il peut être pertinent de la répartir entre plusieurs banques.
Source : FGDR — garantie des dépôts bancairesLe capital, lui, est garanti : un livret bancaire ne comporte pas de risque de perte en capital, contrairement à une assurance-vie en unités de compte. En revanche, le taux de rémunération n’est pas garanti dans le temps — c’est la nuance à toujours garder en tête.
La fiscalité du Livret Distingo
C’est là que le Livret Distingo perd une partie de son éclat. Contrairement au Livret A ou au LEP, c’est un livret non réglementé, donc imposable. Depuis le 1er janvier 2026, ses intérêts relèvent du prélèvement forfaitaire unique (PFU) de 31,4 %, contre 30 % auparavant, du fait de la hausse de la CSG votée dans la loi de financement de la Sécurité sociale.
Flat tax 2026. Les intérêts des livrets bancaires fiscalisés comme le Livret Distingo sont soumis par défaut au PFU de 31,4 % (12,8 % d’impôt sur le revenu + 18,6 % de prélèvements sociaux). Les contribuables faiblement imposés peuvent opter pour le barème progressif, parfois plus avantageux.
Source : Service-Public.fr — Prélèvement forfaitaire unique (PFU)Concrètement, le taux standard de 2 % brut ne vous laisse qu’environ 1,37 % net dans la poche. C’est pourquoi le Livret Distingo n’a d’intérêt qu’une fois vos enveloppes défiscalisées remplies : tant que votre Livret A (1,5 % net d’impôt) ou votre LEP (2,5 % net, sous conditions de revenus) n’est pas au plafond, ils restent prioritaires.
Son vrai terrain de jeu, c’est le surplus d’épargne. C’est typiquement le réflexe de ceux qui reçoivent une somme ponctuelle importante — une vente immobilière, un héritage ou une prime de départ à la retraite — et cherchent où la garer sans risque, le temps de décider de sa destination définitive.
Livret Distingo vs Livret A : lequel choisir ?
La comparaison la plus utile n’oppose pas Distingo à une autre banque, mais au Livret A, le réflexe de tous les épargnants. Les deux sont liquides et garantis, mais ils ne jouent pas dans la même catégorie sur le plafond et la fiscalité.
| Critère | Livret Distingo | Livret A |
|---|---|---|
| Taux en vigueur | 4,50 % puis 2 %brut | 1,50 %net d’impôt |
| Fiscalité | PFU 31,4 % | Exonéré |
| Plafond | 10 000 000 € | 22 950 € |
| Disponibilité | Immédiate | Immédiate |
| Garantie | FGDR 100 000 € | État (illimitée) |
Le verdict est sans ambiguïté : commencez par remplir votre Livret A, défiscalisé et garanti par l’État. Le Livret Distingo prend le relais au-delà de 22 950 €, quand vous avez du capital qui dépasse les plafonds réglementés et que vous cherchez à le faire travailler sans le bloquer.
L’application et le service client
La gestion du Livret Distingo est 100 % en ligne, via l’espace personnel ou l’application mobile. La banque a aussi lancé « Coach Alex », un module de simulation qui aide à projeter le temps nécessaire pour atteindre un objectif d’épargne. L’ouverture est rapide et de nombreux clients saluent un parcours fluide.
C’est sur le service client que les avis se divisent nettement. Sur les propres témoignages de la banque et sur certaines plateformes, les retours mettent en avant des conseillers joignables, polis et basés en France. Mais sur d’autres espaces d’avis, les critiques sont récurrentes : délais de traitement des virements et des retraits, codes d’accès envoyés par courrier postal avec plusieurs jours d’attente, et une procédure de clôture jugée lourde.
À ne pas confondre
Distingo Bank est une banque d’épargne, pas une banque du quotidien : il n’y a ni compte courant, ni carte bancaire. Pour ouvrir et alimenter le livret, vous devez disposer d’un compte courant ouvert à votre nom dans une autre banque française.
Notre lecture : la qualité du produit dépasse celle de l’expérience digitale. Les outils restent en retrait des standards des néobanques (pas d’identification biométrique systématique, ergonomie datée), et les délais peuvent surprendre quand on a besoin de récupérer ses fonds rapidement. À garder en tête si la réactivité est un critère important pour vous.
Le compte à terme Distingo, l’autre option
En complément du livret, Distingo Bank propose un compte à terme (CAT). Le principe est différent : vous bloquez une somme sur une durée déterminée en échange d’un taux fixe connu à l’avance. C’est une logique opposée à celle du livret, où l’argent reste disponible.
Le compte à terme peut convenir si vous êtes certain de ne pas toucher à votre épargne pendant la durée choisie et que vous voulez verrouiller un taux. Pour une épargne de précaution, en revanche, le livret reste plus souple grâce à sa disponibilité immédiate.
Notre avis final — pour qui ?
Le Livret Distingo est un bon outil, à condition de savoir où il se place dans votre stratégie. C’est un livret de surplus : performant sur les trois premiers mois grâce au taux d’appel, doté d’un plafond géant et d’une liquidité totale, mais pénalisé par une fiscalité de 31,4 % qui ramène le taux standard à 1,37 % net.
Il est pertinent si vos livrets réglementés sont déjà saturés et que vous avez une somme importante à placer sans risque. Il l’est moins si vous débutez votre épargne — votre Livret A et votre LEP, défiscalisés, doivent passer d’abord — ou si vous cherchez du rendement net élevé sur le long terme, auquel cas l’assurance-vie en fonds euros mérite le détour.
Si vous cherchez à placer un excédent de trésorerie sans le bloquer et en profitant d’un taux boosté à court terme, le Livret Distingo de Distingo Bank reste selon nous une option solide — vous pouvez en consulter les conditions et l’ouvrir directement sur leur site.
Questions fréquentes
Le Livret Distingo est-il sûr ?
Oui sur le plan du capital : il s’agit d’un dépôt bancaire garanti par le FGDR à hauteur de 100 000 € par client. Distingo Bank est l’enseigne d’un établissement de crédit agréé en France. La seule réserve concerne les sommes supérieures à 100 000 €, non couvertes par la garantie au-delà de ce seuil.
Quel est le taux du Livret Distingo après la période promotionnelle ?
Une fois les 3 mois de taux boosté écoulés, le livret bascule sur le taux standard de 2 % brut (au 24 juin 2026), soit environ 1,37 % net après la flat tax. Ce taux standard peut être révisé à la hausse comme à la baisse, la banque s’engageant à prévenir ses clients par e-mail avant toute modification.
Les intérêts du Livret Distingo sont-ils imposables ?
Oui. Contrairement au Livret A, c’est un livret fiscalisé. Ses intérêts sont soumis au prélèvement forfaitaire unique de 31,4 % en 2026, prélevé à la source. Vous pouvez opter pour le barème progressif de l’impôt sur le revenu si votre tranche d’imposition est faible.
Peut-on retirer son argent à tout moment ?
Oui, les fonds restent disponibles sans pénalité ni durée de blocage. Notez toutefois que plusieurs utilisateurs rapportent des délais de traitement des virements de quelques jours : ce n’est pas une banque pour des mouvements en temps réel.
Comment ouvrir un Livret Distingo ?
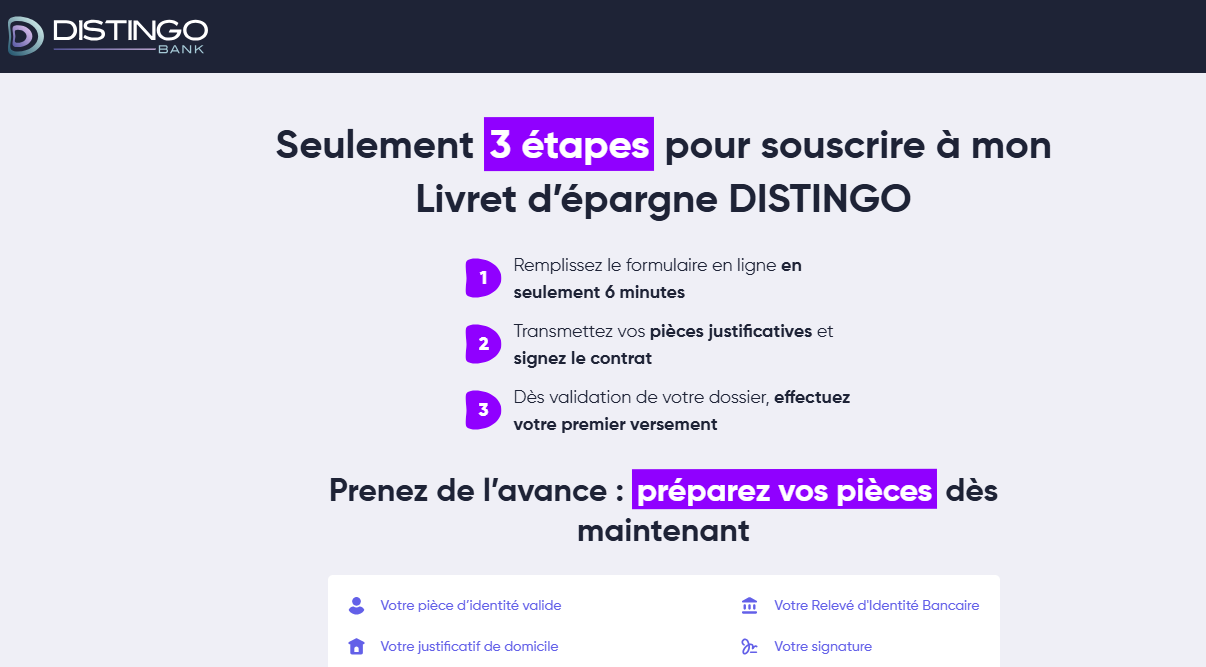
L’ouverture se fait en ligne en quelques minutes, dès 10 €. Il faut être résident fiscal français, majeur (ou mineur représenté), et disposer d’un compte courant à son nom dans une banque française pour les virements. Chaque personne ne peut détenir qu’un seul Livret Distingo.
Sources
- Service-Public.fr — Prélèvement forfaitaire unique (PFU) 2026 ; taux du Livret A et du LEP au 1er février 2026
- Distingo Bank — conditions officielles du Livret Distingo (taux, plafond, prime, frais)
- FGDR — Fonds de Garantie des Dépôts et de Résolution (garantie 100 000 €)
- Banque de France — taux des livrets réglementés
Cet article contient des liens affiliés. Si vous ouvrez un contrat via ces liens, nous percevons une commission, sans surcoût pour vous. Les classements reflètent une analyse indépendante. Les performances passées ne préjugent pas des résultats futurs. Ce contenu ne constitue pas un conseil en investissement personnalisé.